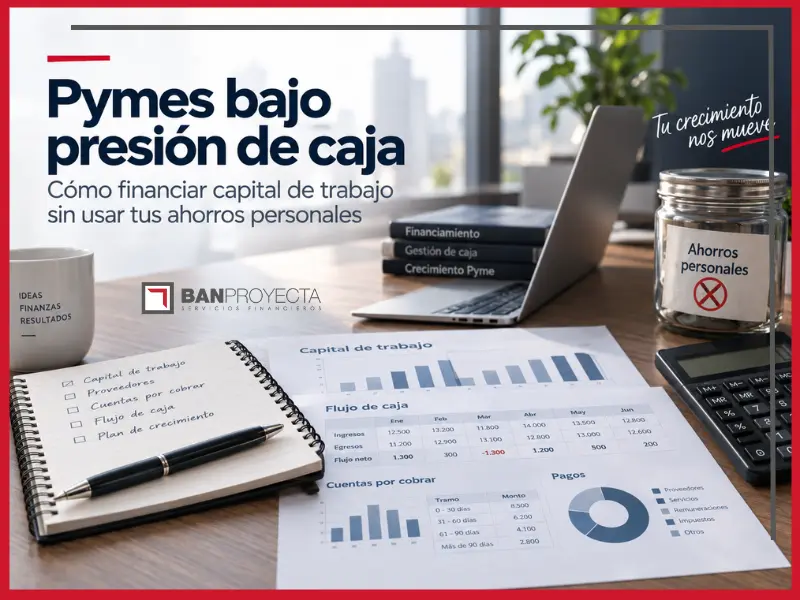
La necesidad de capital de trabajo para pymes se vuelve crítica cuando las ventas bajan, los clientes pagan a plazo y los gastos siguen llegando todos los meses.
El último Termómetro Pyme de agosto de 2026 muestra precisamente esta presión: un 67% de las empresas encuestadas reportó una caída en sus ventas y un 74% señaló que está utilizando recursos personales para financiar la operación. Además, un 35% indicó que los tiempos de pago de sus clientes han aumentado durante el último año.
Esto no significa necesariamente que las empresas hayan dejado de vender. Muchas siguen operando y facturando, pero enfrentan un problema muy concreto: deben pagar hoy con dinero que recibirán semanas después.
¿Qué es el capital de trabajo y por qué puede faltar aunque tengas ventas?
El capital de trabajo es, en términos simples, el dinero que necesitas para mantener funcionando tu empresa día a día.
Permite cubrir gastos como:
- Remuneraciones.
- Proveedores.
- Insumos.
- Transporte.
- Inventario.
- Arriendos y servicios.
Una empresa puede tener ventas y ser rentable, pero igualmente enfrentar falta de liquidez si sus clientes pagan a 30, 60 o más días.
Por ejemplo, puedes haber facturado $15 millones este mes, pero si ese dinero llegará dentro de 60 días, todavía no puedes utilizarlo para pagar los compromisos actuales.
Cuando tus ahorros personales comienzan a financiar la empresa
Aportar recursos propios no siempre es un problema.
Puede ser una decisión estratégica cuando estás comenzando, invirtiendo o haciendo crecer el negocio.
La señal de alerta aparece cuando necesitas hacerlo todos los meses para:
- Completar remuneraciones.
- Pagar proveedores.
- Comprar materiales.
- Cubrir gastos operacionales.
- Esperar que tus clientes paguen.
Si esto ocurre de manera permanente, probablemente no necesitas simplemente “poner más dinero”.
Necesitas revisar cómo estás financiando el flujo de caja de tu empresa.
¿Por qué los plazos de pago presionan tanto la caja?
El mismo Termómetro Pyme muestra que un 56% de las empresas encuestadas recibe pagos de sus clientes a 30 días y otro 18% a 45 días. Mientras esperan, las empresas deben seguir pagando sus propios compromisos.
Ahí aparece el desfase:
vendes hoy → pagas tus costos → facturas → esperas → recién después recibes el dinero.
Mientras mayor sea esa espera, mayor será el capital que necesitas para mantener funcionando el negocio.
¿Qué alternativas existen para recuperar liquidez?
La solución dependerá de la causa del problema.
1. Anticipar facturas
Si ya realizaste una venta y tienes facturas pendientes de pago, puedes evaluar factoring para transformar esas cuentas por cobrar en liquidez antes de su vencimiento.
Esto puede ayudarte a cubrir:
- Remuneraciones.
- Proveedores.
- Compra de materiales.
- Nuevos proyectos.
- Gastos operacionales.
En lugar de seguir utilizando tus ahorros mientras esperas que el cliente pague, utilizas recursos asociados a una venta que ya realizaste.
2. Evaluar financiamiento de capital de trabajo
Si la necesidad no está vinculada únicamente a una factura, también puede ser conveniente evaluar alternativas de financiamiento de corto plazo. Lo importante es tener claridad sobre:
- Cuánto dinero necesitas.
- Para qué lo utilizarás.
- Cuánto tiempo lo necesitas.
- Cómo recuperarás esos recursos.
3. Mejorar la gestión de cobros
Antes de solicitar financiamiento, revisa también tus cuentas por cobrar. Pregúntate:
- ¿Qué facturas están próximas a vencer?
- ¿Qué clientes se están atrasando?
- ¿Estoy realizando seguimiento antes del vencimiento?
- ¿Cuánto demora realmente cada cliente en pagar?
Una mejor cobranza puede liberar parte de la presión sobre tu caja.
¿Factoring o seguir usando tus propios ahorros?
Supongamos que tu empresa tiene facturas por cobrar, pero necesitas dinero para cubrir la operación de las próximas semanas. Una alternativa es utilizar tus ahorros personales. Otra es evaluar el costo de anticipar parte de esas facturas.
La comparación no debería ser solamente: “Mis ahorros no tienen interés”. También debes considerar:
- Cuánto patrimonio personal estás comprometiendo.
- Si volverás a necesitar dinero el próximo mes.
- Qué ocurre si aparece una emergencia.
- Si estás financiando permanentemente los plazos de tus clientes.
- Cuánto cuesta realmente obtener liquidez mediante otra alternativa.
El objetivo es que la empresa pueda financiar su operación de manera sostenible.
5 señales de que deberías revisar tu capital de trabajo
Presta atención si:
- Aportas dinero personal todos los meses.
- Tienes ventas, pero siempre falta caja.
- Dependés del pago de un cliente para cumplir compromisos.
- Estás postergando compras o pagos importantes.
- Tienes facturas por cobrar, pero no recursos disponibles para seguir operando.
Si varias de estas situaciones se repiten, vale la pena evaluar alternativas antes de que el problema aumente.
¿Cómo puede ayudarte Banproyecta?
En Banproyecta trabajamos con empresas que tienen ventas y operaciones activas, pero necesitan resolver desfases de liquidez o financiar capital de trabajo.
Analizamos cada caso de forma personalizada para entender qué está generando la necesidad de caja y qué alternativas pueden responder mejor a esa situación. Dependiendo del caso, podemos evaluar soluciones como factoring y otras opciones de financiamiento empresarial.
Nuestro objetivo es ayudarte a encontrar una alternativa clara y adecuada antes de que tengas que seguir utilizando tus recursos personales para financiar la operación.
Tu empresa no debería depender permanentemente de tus ahorros
Una pyme puede tener ventas, clientes y oportunidades de crecimiento y, aun así, enfrentar problemas de liquidez. La clave está en identificar si el problema proviene de los plazos de pago, del crecimiento, de una necesidad puntual o de un déficit permanente.
Si tienes facturas pendientes de pago o necesitas capital para mantener tu operación, existen alternativas que puedes evaluar antes de seguir comprometiendo tu patrimonio personal.
Evalúa una solución de capital de trabajo para tu empresa
Si estás utilizando tus ahorros para mantener funcionando tu negocio, puede ser momento de revisar otras alternativas.
En Banproyecta podemos analizar tu situación, revisar tus cuentas por cobrar y ayudarte a identificar una solución para recuperar liquidez y mantener tu empresa operando.
Solicita una evaluación y conoce qué alternativas de financiamiento pueden adaptarse a tu realidad.